摘要:个人流水代办遇阻被拒贷?我们深度拆解真实拒贷案例,揭露流水制作灰色地带,提供可执行自查动作,助你避开审核雷区顺利获批贷款。
凌晨两点的拒贷短信
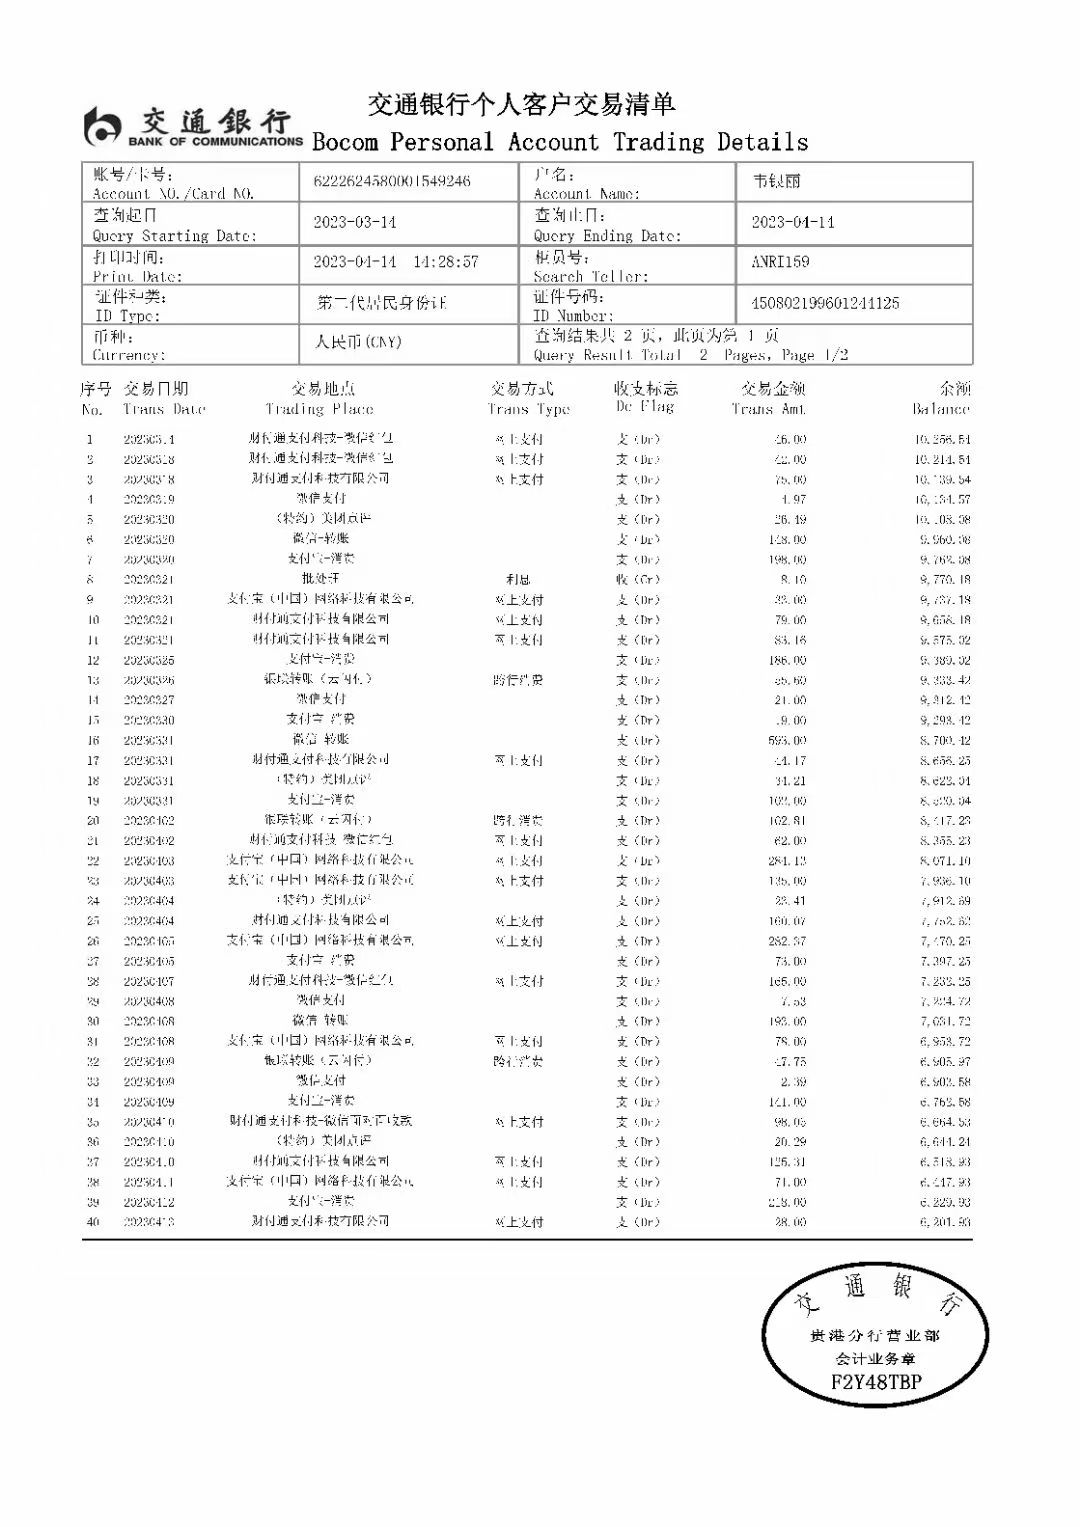
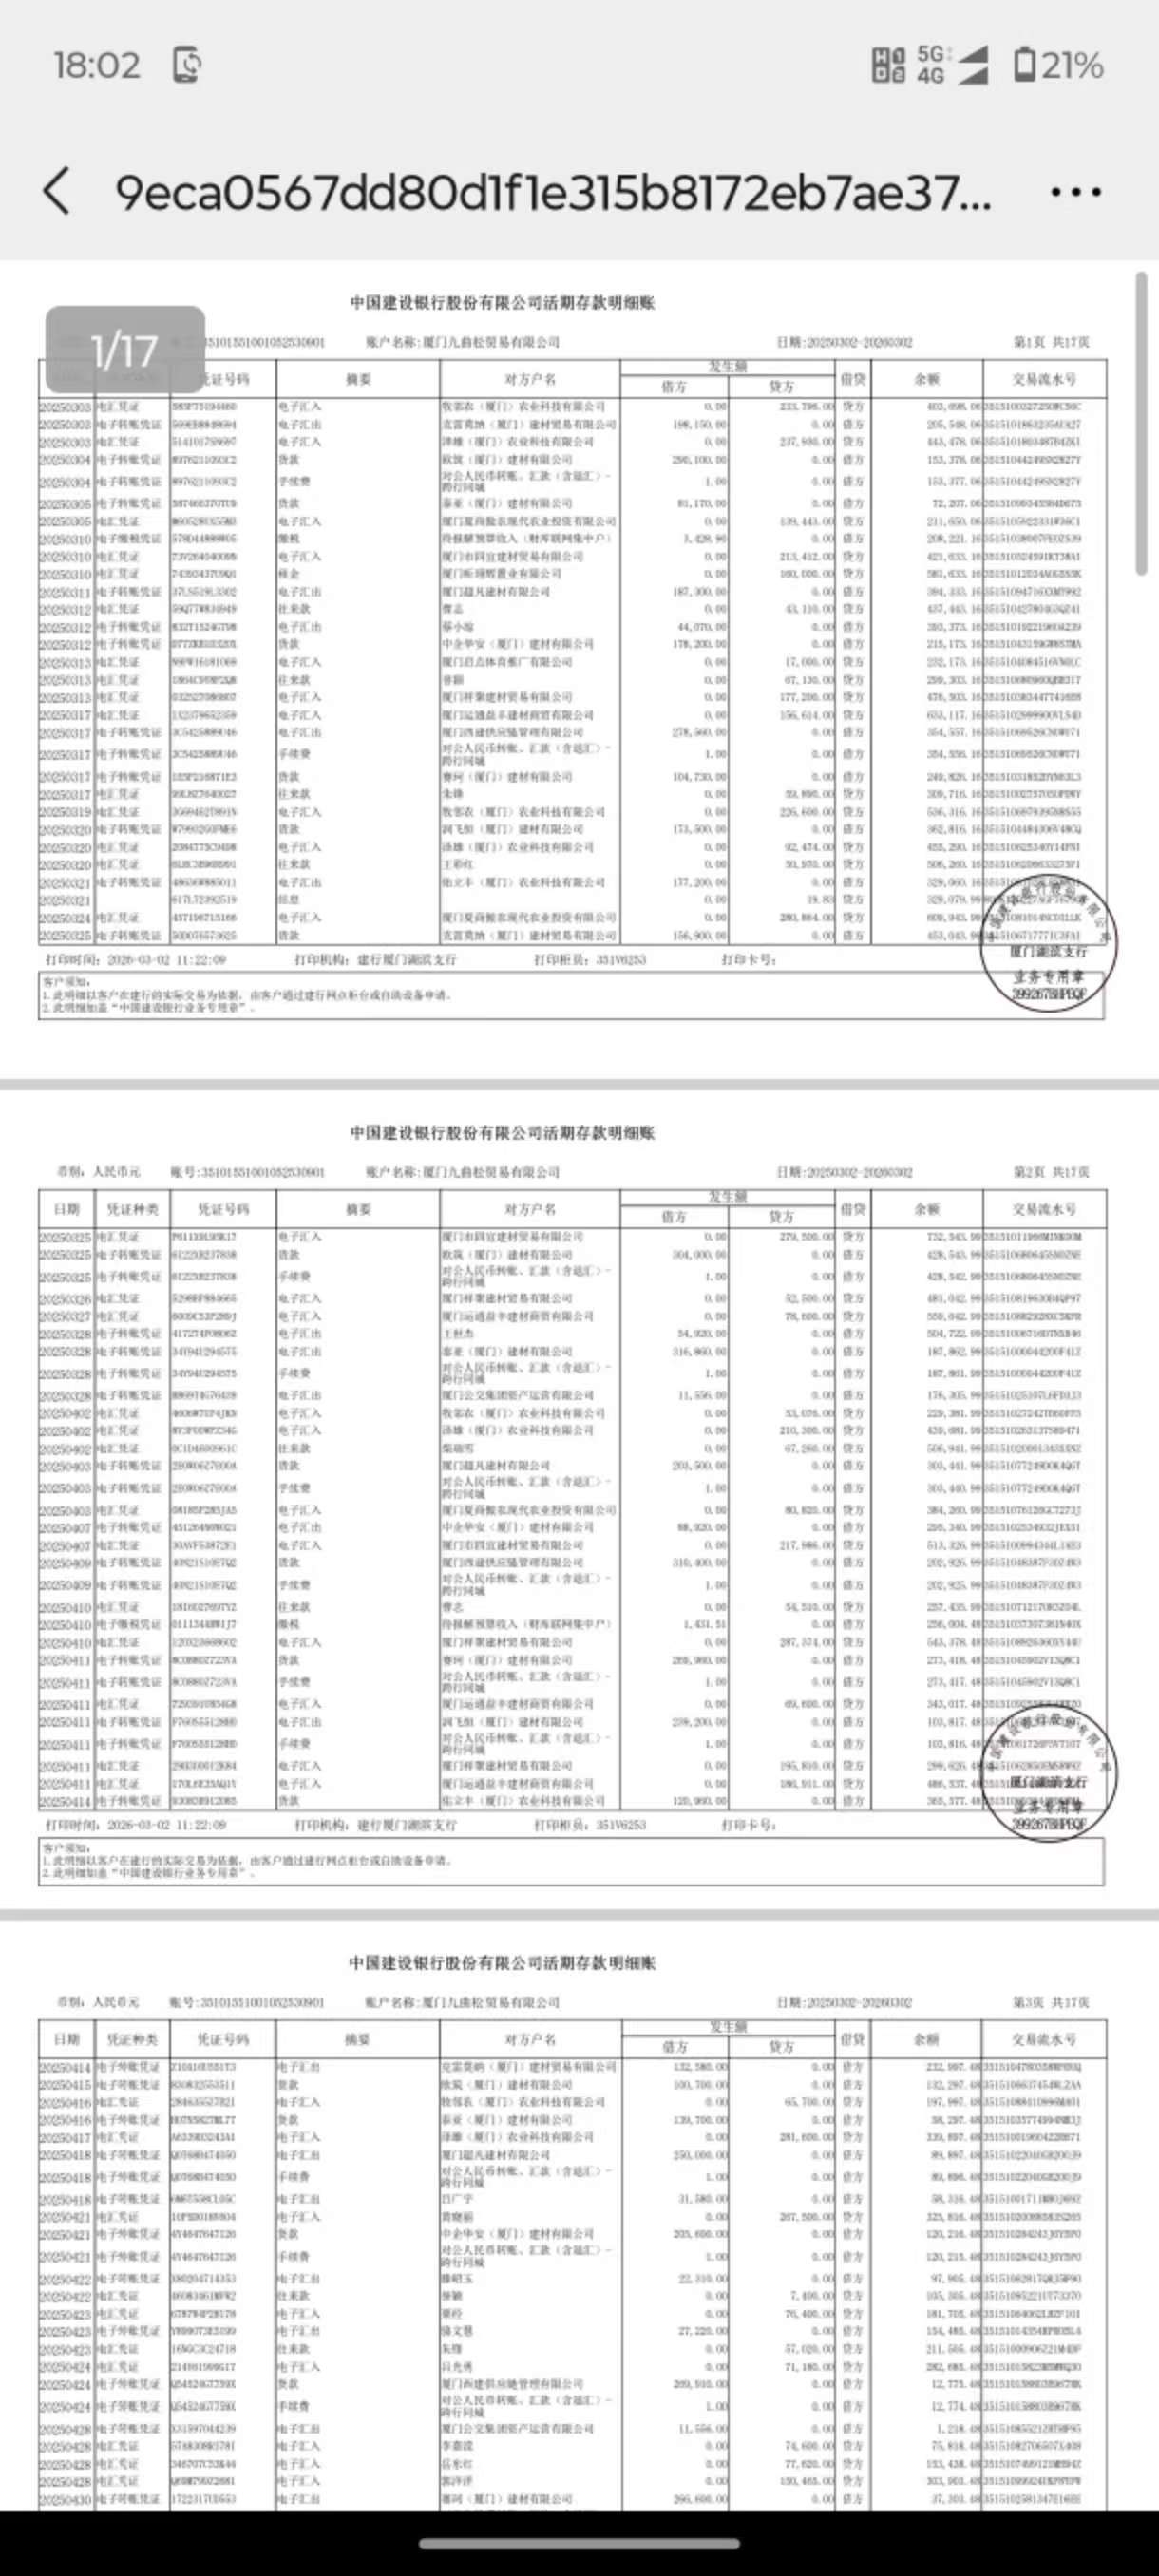
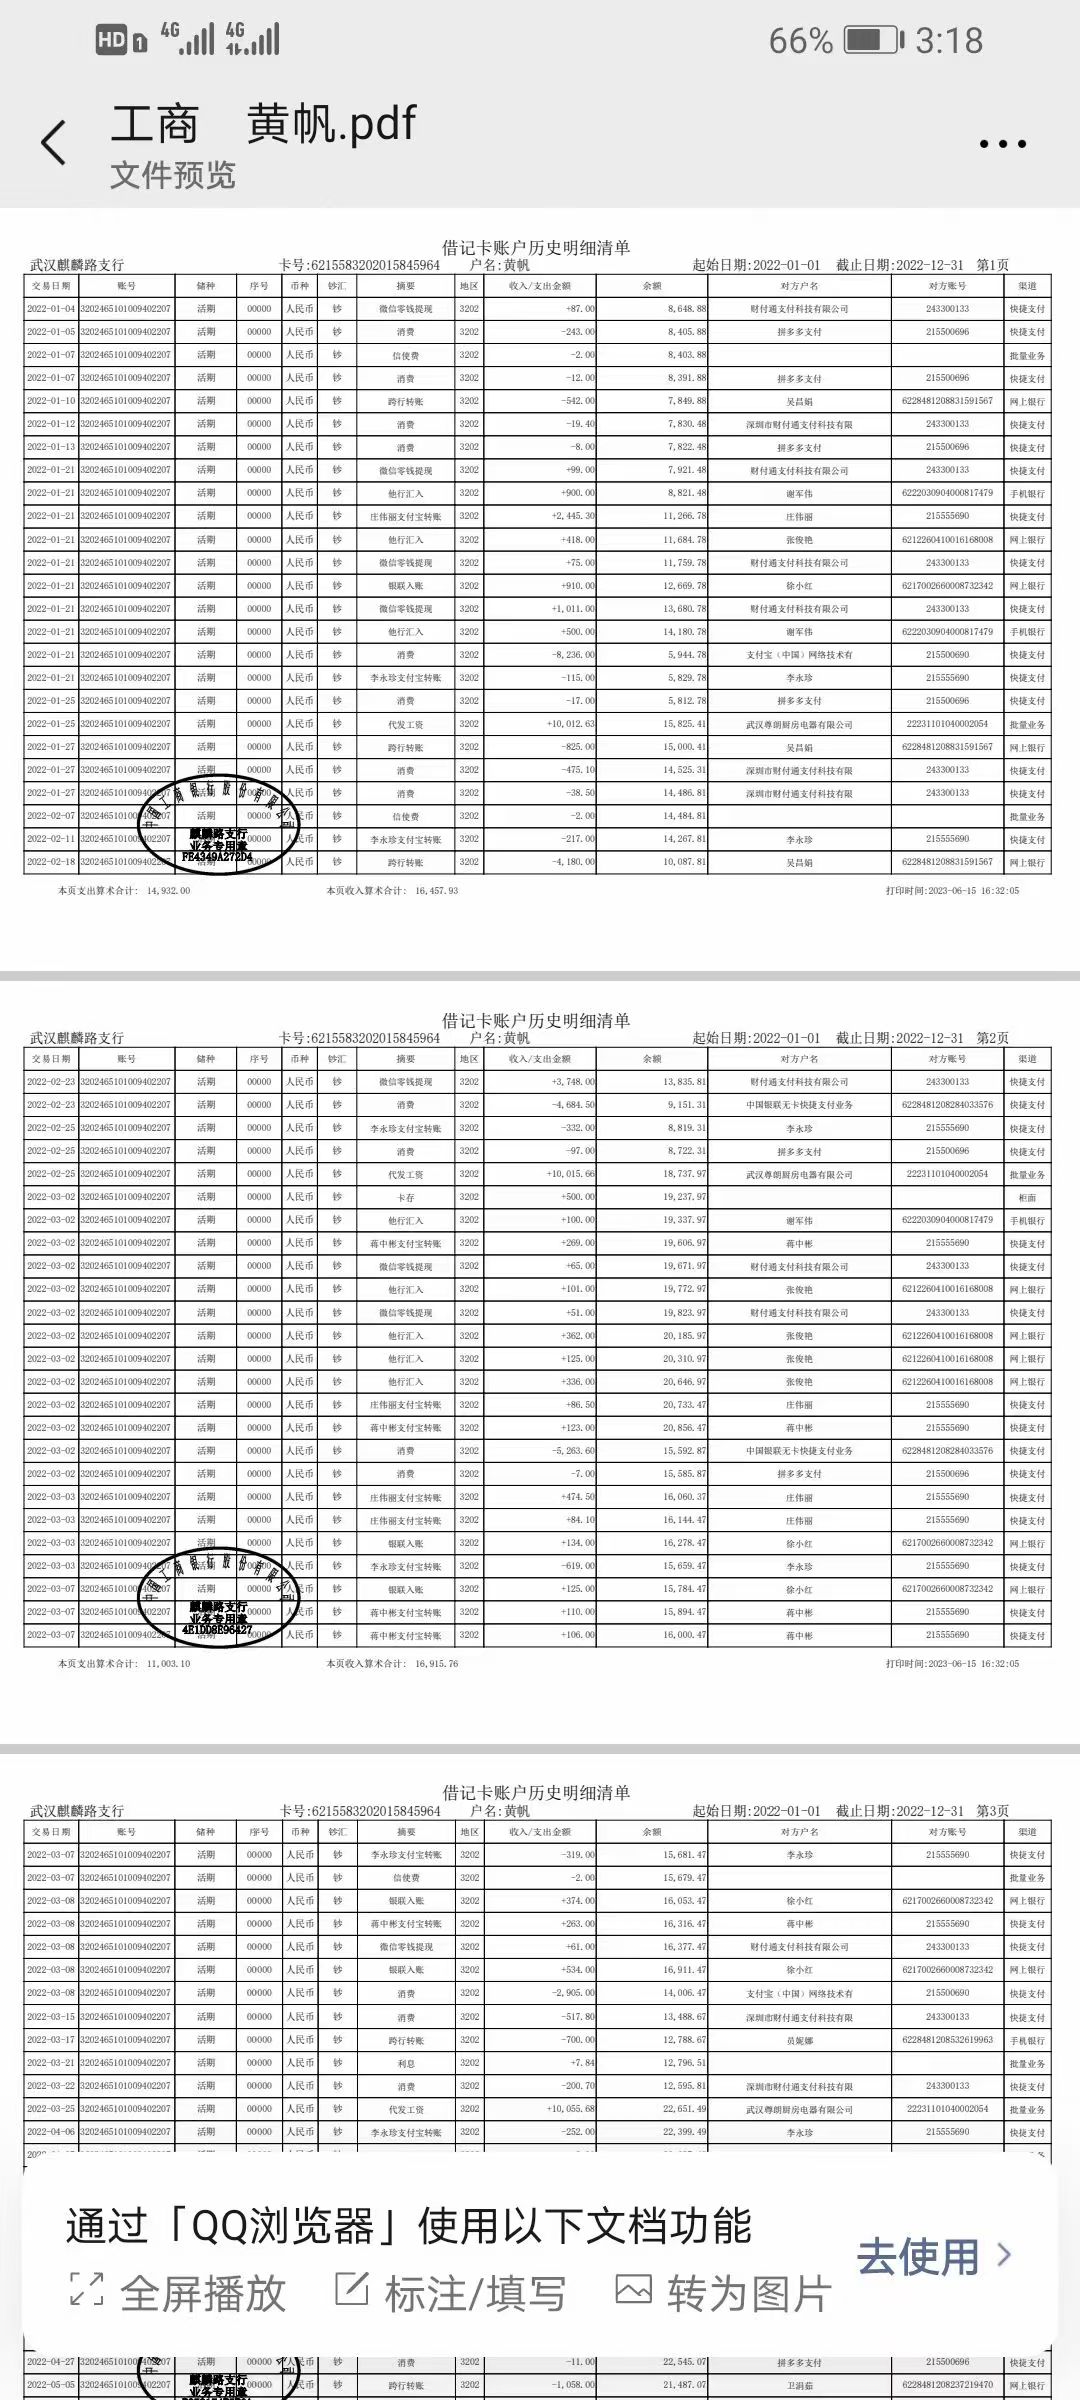
凌晨两点,老李盯着拒贷短信猛吸烟。这已是他本月第三次被拒。 多数人以为只要收入证明开得够高,房贷就能顺利批下来。其实银行风控系统看的是资金沉淀的真实轨迹。作为在盐城专业企业银行流水制作_薪资\经营\银行流水办理服务_盐城代办个人银行流水干了五年的老编辑,我见过太多因为流水不达标而错失心仪房源的购房者。老李是典型的互联网大厂员工,月薪两万五,但工资卡每月发薪后三天内就被转空去还消费贷。这种“过路财神”式的资金流转,在银行眼里就是高风险客户。他试图找中介做假流水,被我们立刻制止。
老李当时急得直拍大腿,无奈地跟我抱怨:“我每个月挣得不少,怎么就证明不了我有还款能力?”他满脸涨红,双手不停搓揉着衣角,显得异常焦躁。
这里必须明确一个行业洞察(这事我后来才想明白):外行人总盯着每月的入账金额,殊不知银行风控最看重的是“结息日”的日均余额和资金停留时间。有些灰色渠道声称能通过内部关系修改系统结息数据,这纯属无稽之谈。银行核心系统的数据修改权限极其严格,任何非正常渠道的篡改都会触发反欺诈警报。我们团队总结的判断标准很简单:凡是承诺能改底层结息数据的,一律是骗局。试图触碰这条红线,不仅贷款批不下来,还可能被列入银行黑名单。这种操作不仅荒唐,更是对个人信用的极度不负责任。
根据后台不完全统计,大概七八成的拒贷案例,都死在资金快进快出上。
回到老李的案例。针对他的情况,我们建议重新梳理资产结构。既然工资卡流水不好看,那就补充其他资产证明。他名下有一辆全款车,加上父母名下的一套老破小可以作抵押补充。我们指导他打印了近半年的微信和支付宝流水,并提取了每月的固定理财收益记录。这些辅助材料加上他稳定的公积金缴纳记录,最终在第二次申请时,成功让信贷员认可了他的还款能力。整个过程耗时两周,虽然繁琐,但每一步都合法合规,经得起银行贷后审查的推敲。





发表评论